Domain veranstaltungslandschaft.de kaufen?
Wir ziehen mit dem Projekt
veranstaltungslandschaft.de um.
Sind Sie am Kauf der Domain
veranstaltungslandschaft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain veranstaltungslandschaft.de kaufen?
Ist Leasing umsatzsteuerpflichtig?
Ist Leasing umsatzsteuerpflichtig? Ja, Leasing ist grundsätzlich umsatzsteuerpflichtig, da es sich um eine entgeltliche Dienstleistung handelt. Die Umsatzsteuer wird auf die Leasingraten erhoben, die der Leasingnehmer an den Leasinggeber zahlt. Die Höhe der Umsatzsteuer richtet sich nach dem jeweiligen Umsatzsteuersatz des Landes, in dem das Leasinggeschäft abgewickelt wird. Es gibt jedoch bestimmte Ausnahmen und Sonderregelungen, die je nach Art des Leasingvertrags und den beteiligten Parteien gelten können. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder Fachexperten beraten zu lassen, um die genaue steuerliche Behandlung des Leasinggeschäfts zu klären. **
Sind Sie umsatzsteuerpflichtig?
Sind Sie umsatzsteuerpflichtig? Diese Frage bezieht sich darauf, ob Sie als Unternehmer oder Unternehmen verpflichtet sind, Umsatzsteuer auf Ihre Produkte oder Dienstleistungen zu erheben und an das Finanzamt abzuführen. Die Umsatzsteuerpflicht hängt von verschiedenen Faktoren ab, wie z.B. der Art und Höhe Ihrer Umsätze, Ihrem Standort und Ihrer Rechtsform. Es ist wichtig, die Umsatzsteuerpflicht zu klären, um rechtliche Vorschriften einzuhalten und mögliche Steuerstrafen zu vermeiden. Es empfiehlt sich, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass Sie alle steuerlichen Pflichten erfüllen. **

Ähnliche Suchbegriffe für Umsatzsteuerpflichtig
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflichtig:
-
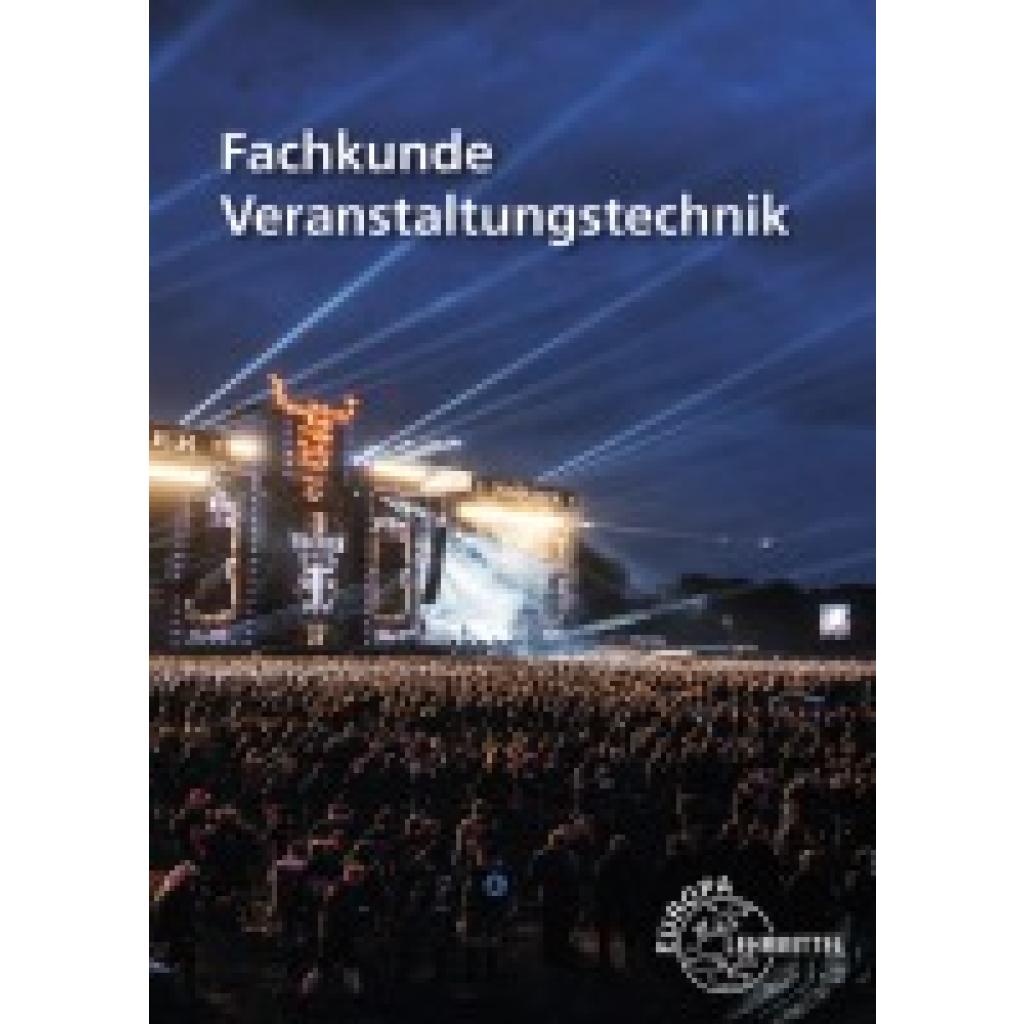
Thomczek, Jan: Fachkunde VeranstaltungstechnikFachkunde Veranstaltungstechnik , Standardwerk für den Einstieg in die Branche der Veranstaltungstechnik. In 11 Kapiteln werden die relevanten Themen wie Arbeitsschutz, Baurecht, Mechanik, Rigging, Bühnenmaschinerie, Fliegende Bauten, Energieversorgung, Lichttechnik, Tontechnik, Medientechnik, Softskills sowie Logistik durchleuchtet. Die entsprechenden Normen und Vorschriften werden verständlich aufbereitet. Zahlreiche farbige Abbildungen wecken das Interesse, erleichtern das Verständnis und beschleunigen den Wissenserwerb. In jedem Kapitel gibt es zahlreiche Wiederholungsfragen, mit denen der Lernerfolg sowohl im schulischen Kontext als auch im Selbststudium kontrolliert werden kann. Ein Farbleitsystem erleichtert die Orientierung und das Wieder-Auffinden von bereits gelesenen Inhalten. Autoren und Verlag empfehlen "Fachkunde Veranstaltungstechnik" für Auszubildende im Beruf "Fachkraft für Veranstaltungstechnik". Für Zusatzqualifikationen sowie für Meister und Meisterinnen für Veranstaltungstechnik dient das Werk zum Nachschlagen der Grundkenntnisse und als wertvolle Ergänzung. Beispiele für Zusatzqualifikationen sind: Sachkunde PSA, Pyrotechnik, Sachkunde für Veranstaltungsrigging, Grundlagen Theatertechnik, Sachkunde Traversen, Elektrofachkraft, Lichtdesign, Laserschutzbeauftragte und Grundlagen Medientechnik. Unter den Autoren sind Lehrer, Ingenieure und Unternehmer. Durch ihre jahrelange Erfahrung in der Veranstaltungstechnik und Lehrtätigkeit in wichtigen Fortbildungen der Branche ist ein praxisnahes Buch mit erprobten und relevanten Inhalten entstanden , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 1. Auflage, Erscheinungsjahr: 20240808, Produktform: Kartoniert, Autoren: Hille, Roland~Thomczek, Jan~Nies, Andreas Jürgen~Fünders, Jochen~Lück, Michael~Zanini, Falco~Honisch, Norbert, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 560, Keyword: Aus u. Weiterbildung; Mediengestaltung; Medientechnik, Fachschema: Veranstaltungskaufmann / Berufsbezogenes Schulbuch~Ingenieurwissenschaft - Ingenieurwissenschaftler~Technologie, Fachkategorie: Technologie, Ingenieurswissenschaft, Landwirtschaft, Industrieprozesse~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 172, Höhe: 30, Gewicht: 943, Produktform: Kartoniert, Genre: Schule und Lernen,51,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Suchtprävention in der Außerschulischen Jugendbildung. Überlegungen zur erfolgreichen Veranstaltungskonzeption, Taschenbuch von Anonymous, GRIN,Suchtprävention In Der Außerschulischen Jugendbildung. Überlegungen Zur Erfolgreichen Veranstaltungskonzeption, Taschenbuch Von Anonymous, Grin, 978-3-346-00714-8, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Stornogebühren umsatzsteuerpflichtig?
Sind Stornogebühren umsatzsteuerpflichtig? Stornogebühren sind grundsätzlich umsatzsteuerpflichtig, da sie als Entgelt für eine Leistung gelten, die der Unternehmer erbracht hat. Die Umsatzsteuer wird auf den Betrag der Stornogebühr berechnet und vom Unternehmer an das Finanzamt abgeführt. Es ist wichtig, dass die Stornogebühren ordnungsgemäß in der Umsatzsteuervoranmeldung deklariert werden, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass alle gesetzlichen Vorschriften eingehalten werden. **
-
Sind Versicherungen umsatzsteuerpflichtig?
Sind Versicherungen umsatzsteuerpflichtig? Ja, grundsätzlich unterliegen Versicherungsleistungen der Umsatzsteuer. Allerdings gibt es Ausnahmen, wie beispielsweise die Kranken- und die Lebensversicherung, die von der Umsatzsteuer befreit sind. Die Umsatzsteuerpflicht hängt auch davon ab, ob es sich um eine steuerfreie Versicherungsleistung handelt oder nicht. Es ist daher ratsam, sich bei steuerlichen Fragen im Zusammenhang mit Versicherungen an einen Experten zu wenden. **
-
Sind Beratungsleistungen umsatzsteuerpflichtig?
Sind Beratungsleistungen umsatzsteuerpflichtig? Ja, grundsätzlich sind Beratungsleistungen umsatzsteuerpflichtig, sofern der Berater als Unternehmer tätig ist und die Leistungen im Rahmen seines Unternehmens erbringt. Die Umsatzsteuer wird dann auf den vereinbarten Beratungshonorarbetrag aufgeschlagen und vom Kunden bezahlt. Es gibt jedoch Ausnahmen, bei denen Beratungsleistungen von der Umsatzsteuer befreit sein können, zum Beispiel im Bereich der Bildungs- und Sozialberatung. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die steuerliche Behandlung von Beratungsleistungen korrekt zu bestimmen. **
-
Sind Eintrittsgelder umsatzsteuerpflichtig?
Sind Eintrittsgelder umsatzsteuerpflichtig? Ja, grundsätzlich sind Eintrittsgelder umsatzsteuerpflichtig, da es sich um eine entgeltliche Leistung handelt. Die Umsatzsteuer wird in der Regel vom Veranstalter auf den Ticketpreis aufgeschlagen und an das Finanzamt abgeführt. Es gibt jedoch Ausnahmen, zum Beispiel bei kulturellen Veranstaltungen, die unter bestimmte Steuerbefreiungen fallen können. Es ist wichtig, sich im Vorfeld über die steuerlichen Regelungen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **


Sind Kautionen umsatzsteuerpflichtig?
Sind Kautionen umsatzsteuerpflichtig? Die Umsatzsteuerpflicht von Kautionen hängt davon ab, ob sie als Sicherheit für die Erfüllung vertraglicher Verpflichtungen dienen oder als Entgelt für eine Leistung angesehen werden. Wenn die Kaution als Sicherheit gilt, ist sie in der Regel nicht umsatzsteuerpflichtig. Wenn sie jedoch als Entgelt für eine Leistung betrachtet wird, kann sie umsatzsteuerpflichtig sein. Es ist daher wichtig, die genauen Umstände und Vertragsbedingungen zu prüfen, um festzustellen, ob Umsatzsteuer auf die Kaution erhoben werden muss. Es wird empfohlen, sich bei einem Steuerberater oder Finanzexperten zu erkundigen, um eine genaue Einschätzung zu erhalten. **
Sind Kleinunternehmer umsatzsteuerpflichtig?
Sind Kleinunternehmer umsatzsteuerpflichtig? Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein. In Deutschland gilt beispielsweise die Kleinunternehmerregelung nach § 19 UStG, wonach Unternehmen mit einem Jahresumsatz von maximal 22.000 Euro im Vorjahr und voraussichtlich 50.000 Euro im laufenden Jahr von der Umsatzsteuer befreit sind. Kleinunternehmer müssen in ihren Rechnungen keine Umsatzsteuer ausweisen, dürfen aber auch keine Vorsteuer geltend machen. Es ist wichtig, die Umsatzgrenzen im Auge zu behalten und gegebenenfalls rechtzeitig die Umsatzsteuerpflicht zu prüfen. **
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflichtig:
-
Verordnung über die Prüfung zum anerkannten Abschluß 'Geprüfter Meister für Veranstaltungstechnik/Geprüfte Meisterin für Veranstaltungstechnik' in denVerordnung Über Die Prüfung Zum Anerkannten Abschluß 'geprüfter Meister Für Veranstaltungstechnik/geprüfte Meisterin Für Veranstaltungstechnik' In Den Fachrichtungen Bühne/studio, Beleuchtung, Halle, Taschenbuch Von Antiphon Verlag, Antiphon,...10,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Datengetriebenes Eventmanagement, Fachbücher von Jens KuntzemüllerDas Buch "Datengetriebenes Eventmanagement" von Jens Kuntzemüller bietet eine umfassende Perspektive auf die Rolle von Events in der heutigen Geschäftswelt. Es zeigt auf, dass Veranstaltungen nicht nur organisatorische Herausforderungen darstellen, sondern auch strategische Touchpoints und wertvolle Datenquellen sind. Der Autor vermittelt, wie Organisationen durch einen systematischen, datengetriebenen Ansatz aus verstreuten Informationen wertvolle Erkenntnisse gewinnen können. Das Buch behandelt alle Aspekte des Eventmanagements, von der Datenerfassung über die Analyse bis hin zur Personalisierung und den rechtlichen Rahmenbedingungen. Es richtet sich an Eventmanager, Marketingverantwortliche und Entscheidungsträger, die ihre Veranstaltungen nicht nur planen, sondern auch gezielt steuern und deren Erfolg messbar machen möchten. Mit praxisnahen Methoden, Checklisten und konkreten Anwendungsbeispielen ist dieses Playbook ein wertvolles Arbeitsbuch für alle, die im Eventmanagement tätig sind.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thomczek, Jan: Fachkunde VeranstaltungstechnikFachkunde Veranstaltungstechnik , Standardwerk für den Einstieg in die Branche der Veranstaltungstechnik. In 11 Kapiteln werden die relevanten Themen wie Arbeitsschutz, Baurecht, Mechanik, Rigging, Bühnenmaschinerie, Fliegende Bauten, Energieversorgung, Lichttechnik, Tontechnik, Medientechnik, Softskills sowie Logistik durchleuchtet. Die entsprechenden Normen und Vorschriften werden verständlich aufbereitet. Zahlreiche farbige Abbildungen wecken das Interesse, erleichtern das Verständnis und beschleunigen den Wissenserwerb. In jedem Kapitel gibt es zahlreiche Wiederholungsfragen, mit denen der Lernerfolg sowohl im schulischen Kontext als auch im Selbststudium kontrolliert werden kann. Ein Farbleitsystem erleichtert die Orientierung und das Wieder-Auffinden von bereits gelesenen Inhalten. Autoren und Verlag empfehlen "Fachkunde Veranstaltungstechnik" für Auszubildende im Beruf "Fachkraft für Veranstaltungstechnik". Für Zusatzqualifikationen sowie für Meister und Meisterinnen für Veranstaltungstechnik dient das Werk zum Nachschlagen der Grundkenntnisse und als wertvolle Ergänzung. Beispiele für Zusatzqualifikationen sind: Sachkunde PSA, Pyrotechnik, Sachkunde für Veranstaltungsrigging, Grundlagen Theatertechnik, Sachkunde Traversen, Elektrofachkraft, Lichtdesign, Laserschutzbeauftragte und Grundlagen Medientechnik. Unter den Autoren sind Lehrer, Ingenieure und Unternehmer. Durch ihre jahrelange Erfahrung in der Veranstaltungstechnik und Lehrtätigkeit in wichtigen Fortbildungen der Branche ist ein praxisnahes Buch mit erprobten und relevanten Inhalten entstanden , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 1. Auflage, Erscheinungsjahr: 20240808, Produktform: Kartoniert, Autoren: Hille, Roland~Thomczek, Jan~Nies, Andreas Jürgen~Fünders, Jochen~Lück, Michael~Zanini, Falco~Honisch, Norbert, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 560, Keyword: Aus u. Weiterbildung; Mediengestaltung; Medientechnik, Fachschema: Veranstaltungskaufmann / Berufsbezogenes Schulbuch~Ingenieurwissenschaft - Ingenieurwissenschaftler~Technologie, Fachkategorie: Technologie, Ingenieurswissenschaft, Landwirtschaft, Industrieprozesse~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 172, Höhe: 30, Gewicht: 943, Produktform: Kartoniert, Genre: Schule und Lernen,51,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Leasing umsatzsteuerpflichtig?
Ist Leasing umsatzsteuerpflichtig? Ja, Leasing ist grundsätzlich umsatzsteuerpflichtig, da es sich um eine entgeltliche Dienstleistung handelt. Die Umsatzsteuer wird auf die Leasingraten erhoben, die der Leasingnehmer an den Leasinggeber zahlt. Die Höhe der Umsatzsteuer richtet sich nach dem jeweiligen Umsatzsteuersatz des Landes, in dem das Leasinggeschäft abgewickelt wird. Es gibt jedoch bestimmte Ausnahmen und Sonderregelungen, die je nach Art des Leasingvertrags und den beteiligten Parteien gelten können. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder Fachexperten beraten zu lassen, um die genaue steuerliche Behandlung des Leasinggeschäfts zu klären. **
-
Sind Sie umsatzsteuerpflichtig?
Sind Sie umsatzsteuerpflichtig? Diese Frage bezieht sich darauf, ob Sie als Unternehmer oder Unternehmen verpflichtet sind, Umsatzsteuer auf Ihre Produkte oder Dienstleistungen zu erheben und an das Finanzamt abzuführen. Die Umsatzsteuerpflicht hängt von verschiedenen Faktoren ab, wie z.B. der Art und Höhe Ihrer Umsätze, Ihrem Standort und Ihrer Rechtsform. Es ist wichtig, die Umsatzsteuerpflicht zu klären, um rechtliche Vorschriften einzuhalten und mögliche Steuerstrafen zu vermeiden. Es empfiehlt sich, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass Sie alle steuerlichen Pflichten erfüllen. **
-
Sind Stornogebühren umsatzsteuerpflichtig?
Sind Stornogebühren umsatzsteuerpflichtig? Stornogebühren sind grundsätzlich umsatzsteuerpflichtig, da sie als Entgelt für eine Leistung gelten, die der Unternehmer erbracht hat. Die Umsatzsteuer wird auf den Betrag der Stornogebühr berechnet und vom Unternehmer an das Finanzamt abgeführt. Es ist wichtig, dass die Stornogebühren ordnungsgemäß in der Umsatzsteuervoranmeldung deklariert werden, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass alle gesetzlichen Vorschriften eingehalten werden. **
-
Sind Versicherungen umsatzsteuerpflichtig?
Sind Versicherungen umsatzsteuerpflichtig? Ja, grundsätzlich unterliegen Versicherungsleistungen der Umsatzsteuer. Allerdings gibt es Ausnahmen, wie beispielsweise die Kranken- und die Lebensversicherung, die von der Umsatzsteuer befreit sind. Die Umsatzsteuerpflicht hängt auch davon ab, ob es sich um eine steuerfreie Versicherungsleistung handelt oder nicht. Es ist daher ratsam, sich bei steuerlichen Fragen im Zusammenhang mit Versicherungen an einen Experten zu wenden. **
Ähnliche Suchbegriffe für Umsatzsteuerpflichtig
-
Suchtprävention in der Außerschulischen Jugendbildung. Überlegungen zur erfolgreichen Veranstaltungskonzeption, Taschenbuch von Anonymous, GRIN,Suchtprävention In Der Außerschulischen Jugendbildung. Überlegungen Zur Erfolgreichen Veranstaltungskonzeption, Taschenbuch Von Anonymous, Grin, 978-3-346-00714-8, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ein strategisches Eventkonzept einer Reitsportveranstaltung, Taschenbuch von Dustin Albrecht, GRIN, 978-3-346-56846-5Ein Strategisches Eventkonzept Einer Reitsportveranstaltung, Taschenbuch Von Dustin Albrecht, Grin, 978-3-346-56846-5, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Beratungsleistungen umsatzsteuerpflichtig?
Sind Beratungsleistungen umsatzsteuerpflichtig? Ja, grundsätzlich sind Beratungsleistungen umsatzsteuerpflichtig, sofern der Berater als Unternehmer tätig ist und die Leistungen im Rahmen seines Unternehmens erbringt. Die Umsatzsteuer wird dann auf den vereinbarten Beratungshonorarbetrag aufgeschlagen und vom Kunden bezahlt. Es gibt jedoch Ausnahmen, bei denen Beratungsleistungen von der Umsatzsteuer befreit sein können, zum Beispiel im Bereich der Bildungs- und Sozialberatung. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die steuerliche Behandlung von Beratungsleistungen korrekt zu bestimmen. **
-
Sind Eintrittsgelder umsatzsteuerpflichtig?
Sind Eintrittsgelder umsatzsteuerpflichtig? Ja, grundsätzlich sind Eintrittsgelder umsatzsteuerpflichtig, da es sich um eine entgeltliche Leistung handelt. Die Umsatzsteuer wird in der Regel vom Veranstalter auf den Ticketpreis aufgeschlagen und an das Finanzamt abgeführt. Es gibt jedoch Ausnahmen, zum Beispiel bei kulturellen Veranstaltungen, die unter bestimmte Steuerbefreiungen fallen können. Es ist wichtig, sich im Vorfeld über die steuerlichen Regelungen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Sind Kautionen umsatzsteuerpflichtig?
Sind Kautionen umsatzsteuerpflichtig? Die Umsatzsteuerpflicht von Kautionen hängt davon ab, ob sie als Sicherheit für die Erfüllung vertraglicher Verpflichtungen dienen oder als Entgelt für eine Leistung angesehen werden. Wenn die Kaution als Sicherheit gilt, ist sie in der Regel nicht umsatzsteuerpflichtig. Wenn sie jedoch als Entgelt für eine Leistung betrachtet wird, kann sie umsatzsteuerpflichtig sein. Es ist daher wichtig, die genauen Umstände und Vertragsbedingungen zu prüfen, um festzustellen, ob Umsatzsteuer auf die Kaution erhoben werden muss. Es wird empfohlen, sich bei einem Steuerberater oder Finanzexperten zu erkundigen, um eine genaue Einschätzung zu erhalten. **
-
Sind Kleinunternehmer umsatzsteuerpflichtig?
Sind Kleinunternehmer umsatzsteuerpflichtig? Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein. In Deutschland gilt beispielsweise die Kleinunternehmerregelung nach § 19 UStG, wonach Unternehmen mit einem Jahresumsatz von maximal 22.000 Euro im Vorjahr und voraussichtlich 50.000 Euro im laufenden Jahr von der Umsatzsteuer befreit sind. Kleinunternehmer müssen in ihren Rechnungen keine Umsatzsteuer ausweisen, dürfen aber auch keine Vorsteuer geltend machen. Es ist wichtig, die Umsatzgrenzen im Auge zu behalten und gegebenenfalls rechtzeitig die Umsatzsteuerpflicht zu prüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.